Selon le dernier baromètre FBF-Harris Interactive réalisé en février 2025, 94 % des enfants de 8 à 14 ans discutent régulièrement d’argent avec leurs parents. Pourtant, seuls 14 % évoquent spontanément l’épargne. L’enjeu : transformer des conversations abstraites en expériences tangibles incarnant les valeurs écologiques à transmettre. L’épargne responsable offre justement ce pont concret entre geste financier et impact climatique mesurable. Elle permet d’ancrer durablement la compréhension que chaque euro placé finance des projets réels : énergies renouvelables, agriculture biologique, mobilité durable. L’expérience démontre que les familles qui adoptent cette démarche constatent une évolution rapide de la maturité financière de leurs enfants, sans recourir au discours moralisateur.
Vos 4 priorités pour une épargne climat réussie
- Ouvrir un Plan d’Épargne Avenir Climat dès la naissance avec un versement initial de 100€ minimum pour maximiser la période d’épargne
- Instaurer un rendez-vous trimestriel pour consulter ensemble le relevé et identifier les projets écologiques financés
- Vérifier systématiquement la présence d’un label officiel (Greenfin, ISR, Finansol) sur tout produit d’épargne vert
- Créer un rituel de simulation ludique où votre enfant répartit 100€ fictifs entre différents projets de transition écologique
Transformer l’argent de poche en laboratoire vivant de la finance responsable
Imaginons le cas de Léa, 9 ans, qui reçoit 10€ d’argent de poche mensuel. Plutôt que de laisser ces sommes s’accumuler sur un livret classique sans signification concrète, ses parents ont choisi de matérialiser le parcours de chaque euro. Concrètement, ils ont ouvert un Plan d’Épargne Avenir Climat (contrat de capitalisation pour les 0-20 ans) qui permet de visualiser précisément où voyage l’argent : éolienne en mer du Nord, ferme bio en Bretagne, rénovation thermique dans le Lyonnais. Cette traçabilité transforme l’abstraction de l’épargne en réalité palpable.
Les familles qui ouvrent un livret PEAC peuvent rapidement sensibiliser leurs enfants aux notions d’épargne et d’investissement responsable. Contrairement aux idées reçues, il n’est pas nécessaire d’attendre l’adolescence pour aborder ces sujets : dès le plus jeune âge, un enfant peut comprendre que l’argent placé dans une épargne dédiée peut contribuer au financement de projets ayant un impact positif sur l’environnement. Cette approche permet ainsi d’instaurer progressivement une réflexion autour de la valeur de l’argent et de son rôle dans la transition écologique.
Plan d’Épargne Avenir Climat : l’essentiel en 30 secondes
Le PEAC est un contrat de capitalisation réservé aux moins de 21 ans résidant en France. Ses caractéristiques clés : versements plafonnés à 22 950 euros, fonds bloqués jusqu’à la majorité (période minimale de 5 ans), clôture automatique à 30 ans. L’atout différenciant : 100% des supports financiers relèvent de l’article 9 du règlement européen SFDR, garantissant un investissement exclusif dans des projets contribuant à la transition écologique (énergies renouvelables, agriculture biologique, lutte contre le réchauffement climatique). Les gains et plus-values bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux.
L’avantage majeur de cette approche réside dans sa progressivité. Un profil courant consiste à démarrer avec des versements modestes pour habituer l’enfant au geste d’épargne, puis à augmenter les montants à mesure que sa compréhension s’affine. À ce titre, la flexibilité des contrats actuels permet d’adapter le rythme aux capacités familiales sans pression. Cette liberté d’organisation facilite l’ancrage d’une routine financière positive, loin des discours culpabilisants sur « l’argent qu’il faut absolument mettre de côté ».
Trois rituels familiaux pour ancrer durablement le lien épargne-planète
La compréhension des mécanismes financiers repose davantage sur la répétition de rituels concrets que sur des explications théoriques. Voici trois pratiques progressives testées.
-
Le rendez-vous trimestriel de consultation du relevé (dès 6 ans)
Fréquence : tous les 3 mois, durée 15 minutes. Matériel nécessaire : relevé d’épargne sur écran ou papier, marqueurs de couleur. Déroulement : identifiez ensemble les projets financés (éolien = vert, agriculture bio = jaune, mobilité propre = bleu). L’enfant colorie une carte de France en fonction des régions concernées. Adaptation âge : de 6 à 10 ans, limitez-vous à 2-3 projets maximum avec un vocabulaire simple. À partir de 11 ans, introduisez les montants investis par catégorie.
-
Le jeu de simulation budget-impact (dès 10 ans)
Fréquence : mensuel, durée 20 minutes. Matériel : 100€ en fausse monnaie ou jetons, 5 enveloppes représentant des projets écologiques (solaire, éolien, forêt, agriculture, transport propre). Déroulement : votre enfant répartit librement les 100€ fictifs entre les enveloppes selon ses priorités climatiques. Discutez ensuite des choix sans jugement. Ce rituel développe l’esprit de décision et la cohérence entre valeurs affichées et actes financiers. Adaptation : à partir de 13 ans, comparez sa répartition fictive avec la répartition réelle de son épargne PEAC pour ajuster si nécessaire.
-
La visite terrain d’un projet financé (dès 12 ans)
Fréquence : annuelle, durée demi-journée. Objectif : rendre tangible l’impact de l’épargne en visitant un parc éolien, une ferme en agriculture biologique ou un chantier de rénovation thermique bénéficiant de financements responsables. Certains gestionnaires de fonds organisent des portes ouvertes pour les épargnants. Cette immersion crée un souvenir marquant qui consolide durablement la motivation à épargner. Adaptation : pour les 16 ans et plus ayant accès aux conditions d’un compte bancaire jeune, ce rituel peut intégrer une dimension de responsabilité accrue sur la gestion autonome de leur épargne.
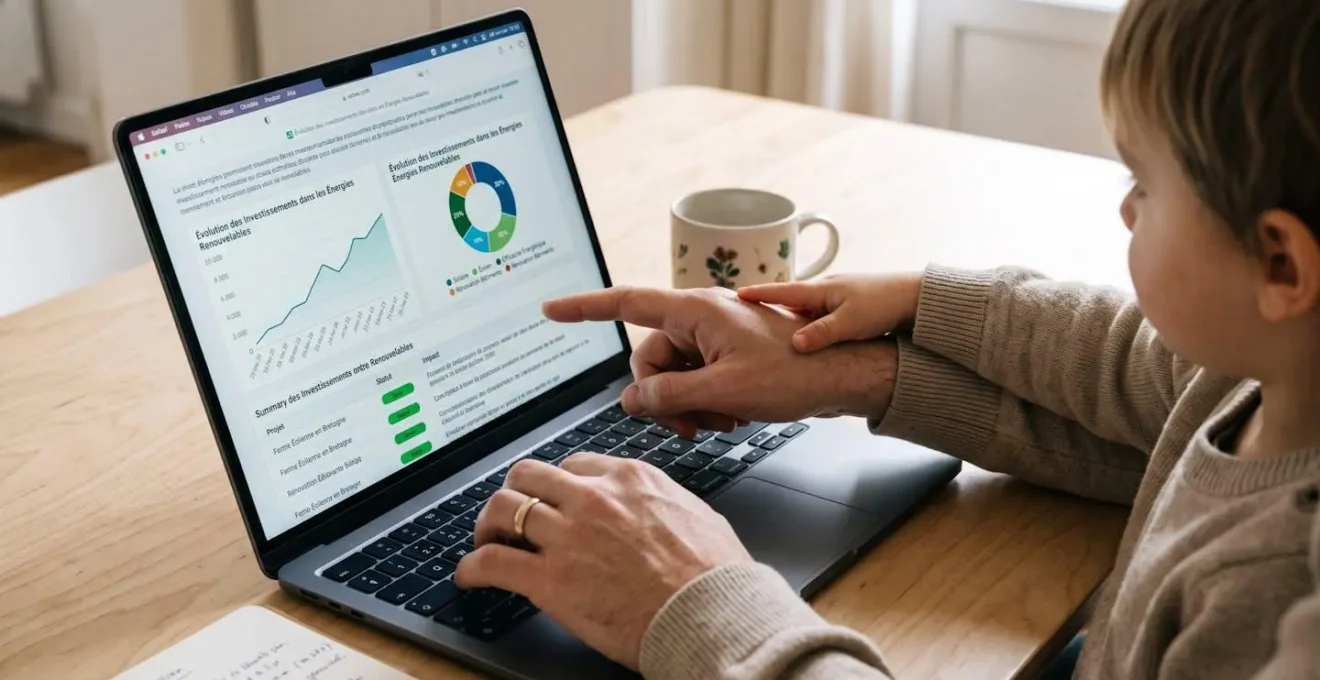
Ces trois rituels se renforcent mutuellement : le rendez-vous trimestriel pose les bases de la régularité, le jeu mensuel développe l’autonomie, la visite annuelle ancre émotionnellement le sens. L’ensemble évite l’écueil des déclarations sans suite concrète.
Décrypter les labels verts avec votre enfant sans tomber dans le piège du greenwashing
Les retours de familles pratiquantes indiquent que la principale source de confusion réside dans la multiplication des allégations écologiques sur les produits financiers. Un enfant de 11-12 ans peut tout à fait apprendre à distinguer un vrai label d’État d’une simple mention marketing. Cette compétence forge un esprit critique précieux pour ses futures décisions d’adulte. Voici une grille de lecture simple des trois certifications officielles françaises majeures.
| Label | Qui le délivre ? | Critère écologique principal | Exemple de projet financé |
|---|---|---|---|
| Greenfin | Ministère de la Transition écologique (organismes habilités : Novethic, EY France, Afnor Certification, Bureau Veritas) | Exclusion stricte des énergies fossiles, investissement dans 8 catégories vertes (énergies renouvelables, bâtiments bas carbone, etc.) | Parc éolien offshore en Normandie, rénovation thermique de logements sociaux |
| ISR | Ministère de l’Économie (certification par organismes indépendants : Afnor, EY, Deloitte) | Prise en compte des critères ESG (Environnement, Social, Gouvernance) dans la sélection des entreprises | Entreprises leaders de la mobilité électrique, groupes agro-alimentaires en conversion bio |
| Finansol | Association Finansol (label créé avec le soutien des pouvoirs publics) | Financement de l’économie sociale et solidaire (insertion, logement social, commerce équitable, énergies renouvelables citoyennes) | Coopératives d’énergie renouvelable citoyenne, structures d’insertion par l’activité économique |
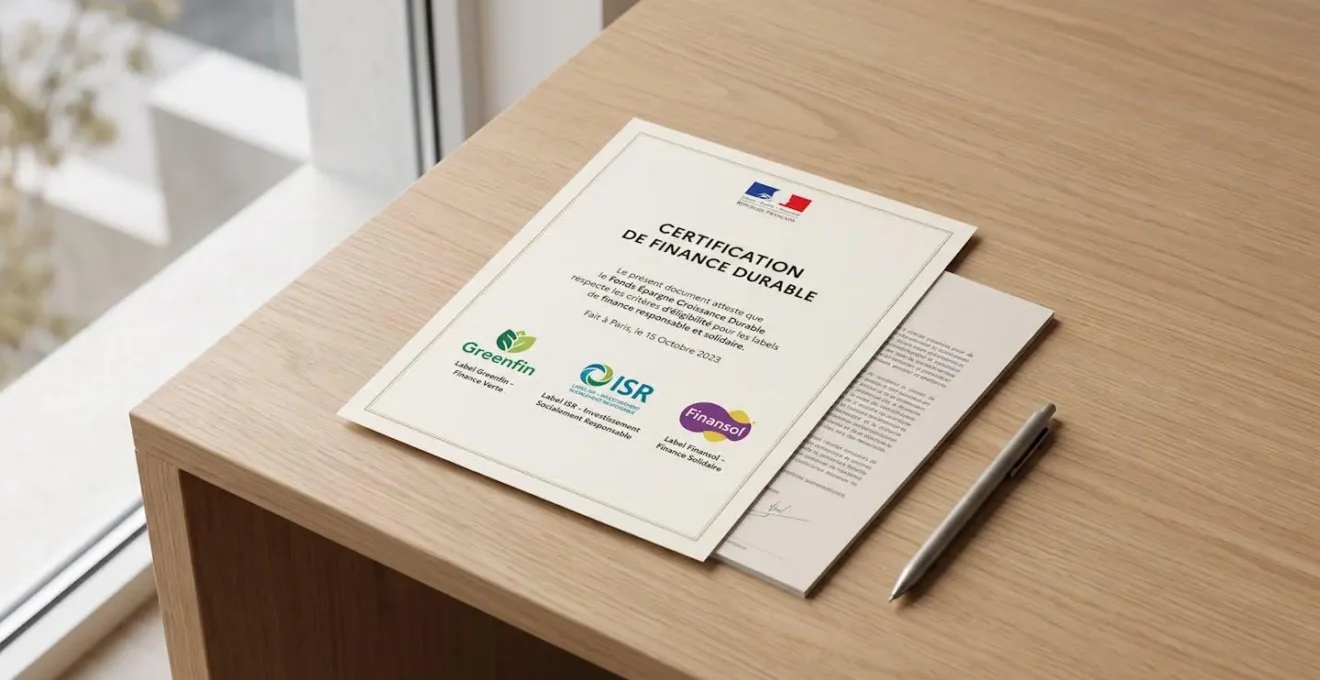
Comme le définit officiellement la page du Ministère de la Transition écologique, le label Greenfin garantit notamment l’exclusion totale des énergies fossiles et impose une mesure rigoureuse de l’impact environnemental. Cette traçabilité offre une base solide pour expliquer à votre enfant la différence entre un produit véritablement vert et une simple communication marketing. Un exercice ludique consiste à comparer deux produits financiers fictifs : l’un affichant « épargne durable » sans label, l’autre arborant le logo Greenfin officiel. Demandez à votre enfant lequel lui inspire confiance et pourquoi. Cette démarche active développe son radar anti-greenwashing bien plus efficacement qu’un discours théorique. Pour compléter cette vigilance, la connaissance des bases de la prévention des fraudes bancaires renforce la sécurité globale de votre démarche d’épargne familiale.
Vigilance greenwashing : 3 signaux d’alerte
1. Absence de label officiel reconnu : Si un produit se revendique « vert » ou « responsable » sans afficher Greenfin, ISR ou Finansol, creusez davantage.
2. Promesses de performance irréalistes : Méfiez-vous des allégations type « rendement garanti supérieur ET impact écologique maximal » sans détail sur les supports d’investissement.
3. Communication vague sur les projets financés : Un produit authentique détaille précisément les secteurs et entreprises bénéficiaires, avec reporting régulier.
Ce contenu est fourni à titre informatif et ne remplace pas un conseil personnalisé d’un conseiller financier. Les supports en unités de compte comportent un risque de perte en capital supporté par le souscripteur. Les labels et certifications verts évoluent selon les réglementations européennes et nationales. Chaque situation familiale et projet éducatif nécessite une analyse spécifique.
Risques explicites à considérer :
- Fluctuation de la valeur des unités de compte selon les marchés financiers
- Engagement financier long terme nécessitant une vision patrimoniale claire
- Évolution possible des critères de labellisation écologique impactant les supports d’investissement
Organisme à consulter : conseiller en gestion de patrimoine certifié (CIF/CGPI) ou conseiller bancaire spécialisé épargne jeune.
Vos questions sur l’épargne climatique en famille
À partir de quel âge peut-on ouvrir une épargne climat pour son enfant ?
Le Plan d’Épargne Avenir Climat est accessible dès la naissance jusqu’à 20 ans révolus. Plus l’ouverture est précoce, plus la période de versement s’allonge pour optimiser la constitution du capital destiné aux futurs projets de vie (études, premier logement, véhicule). Concrètement, un contrat ouvert à la naissance offre 20 ans de capitalisation potentielle, contre seulement 3 ans si vous attendez les 18 ans de votre enfant. Les représentants légaux conservent la gestion jusqu’à la majorité de l’enfant.
L’épargne responsable rapporte-t-elle moins qu’une épargne classique ?
Cette idée reçue est progressivement démentie par les données de marché. Les fonds labellisés Greenfin ou ISR affichent des performances comparables, voire supérieures, aux fonds traditionnels sur le long terme, selon les analyses de l’Autorité des marchés financiers. La différence majeure réside dans le mode de sélection des entreprises : les fonds responsables excluent les secteurs polluants (énergies fossiles, tabac) et favorisent les acteurs de la transition écologique. Cette stratégie s’avère souvent plus résiliente face aux crises énergétiques et aux nouvelles réglementations environnementales. Gardez à l’esprit que les unités de compte restent soumises aux fluctuations des marchés, avec un risque de perte en capital.
Comment vérifier qu’un label vert est authentique ?
Consultez directement les sites officiels des labels : ecologie.gouv.fr pour Greenfin, lelabelisr.fr pour ISR, finansol.org pour Finansol. Chacun publie la liste exhaustive des fonds certifiés avec leur code ISIN (identifiant international). Si un produit financier affiche un label mais n’apparaît pas dans ces listes officielles, contactez immédiatement l’organisme certificateur pour signaler une potentielle usurpation. Cette vérification systématique prend 2 minutes et protège efficacement contre les allégations trompeuses.
Peut-on retirer l’argent à tout moment ?
Le Plan d’Épargne Avenir Climat impose un blocage des fonds jusqu’aux 18 ans de l’enfant, avec une durée minimale de détention de 5 ans. Cette contrainte garantit la cohérence avec l’objectif éducatif long terme : financer les projets de vie du jeune adulte (études supérieures, premier équipement, logement). Des cas de déblocage anticipé existent pour situations exceptionnelles (invalidité, décès du représentant légal), mais ils restent encadrés. Ce cadre protecteur évite les retraits impulsifs et renforce l’apprentissage de la patience financière.
Que se passe-t-il si mon enfant ne souhaite plus continuer l’épargne climat ?
L’évolution des valeurs et priorités fait partie de la construction identitaire de l’adolescent. Si votre enfant remet en question la démarche, ouvrez le dialogue sans jugement pour comprendre ses motivations. Souvent, cette remise en cause signale un besoin de réappropriation personnelle du projet plutôt qu’un rejet des enjeux climatiques. Proposez-lui de participer activement au choix des nouveaux supports d’investissement parmi les fonds labellisés, ou d’ajuster la stratégie d’allocation. À partir de 18 ans, il devient titulaire du contrat et décide librement de sa gestion. Cette autonomie progressive fait précisément partie des objectifs pédagogiques de l’épargne responsable.
Pour aller plus loin dans l’accompagnement financier de votre famille, d’autres démarches administratives peuvent optimiser votre budget, comme les démarches pour un rétroactif CAF qui permettent de récupérer des aides non perçues.
Plutôt que de conclure, posez-vous cette question : dans 10 ans, lorsque votre enfant devenu jeune adulte prendra ses premières décisions financières en totale autonomie, quels réflexes souhaitez-vous qu’il ait ancrés ? La cohérence entre valeurs affichées et actes concrets s’apprend par la répétition de gestes simples, dès le plus jeune âge. L’épargne climat offre ce terrain d’apprentissage unique où chaque euro versé raconte une histoire de transition écologique mesurable. Les trois rituels présentés dans cet article constituent un cadre léger, adaptable à votre organisation familiale, sans exigence chronophage. L’expérience des familles pionnières démontre que la régularité l’emporte toujours sur l’intensité ponctuelle. Commencez modestement, ajustez au fil de l’eau, et observez comment votre enfant s’approprie progressivement cette dimension de son éducation financière.